
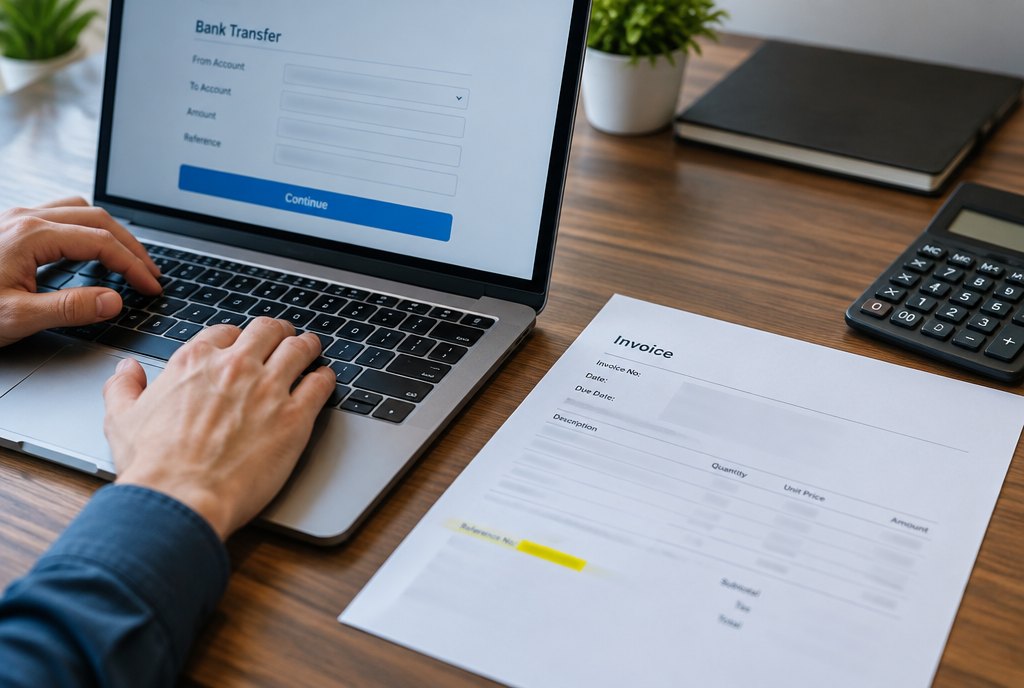
핵심 정리 독일 이체에서 계좌번호(IBAN) 다음으로 중요한 것은 송금 사유(Verwendungszweck)입니다. 계약번호·고객번호·청구서 번호를 안 쓰면 돈을 보내고도 미납 처리될 수 있습니다. 매달 같은 돈을 보내야 하면 계좌 주인이 정기이체(Dauerauftrag)를 설정해 두면 됩니다. 보험·통신·방송분담금은 회사가 빼 가는 자동 출금(Lastschrift)이 많습니다. 이체 「신청」과 「완료」는 다릅니다. 잔고가 모자라면 이체가 돌아오고 며칠 뒤 Überweisungs-Rückgabe 편지...
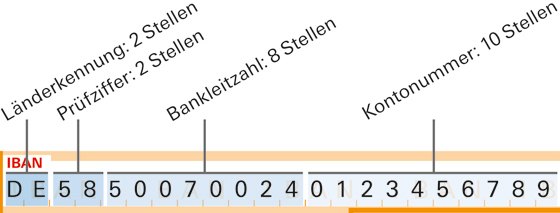
IBAN은 국제 표준 계좌번호입니다. 독일 IBAN은 22자리로, 나라 코드(DE)·검증 숫자 2자리·은행 코드 8자리·계좌번호 10자리로 되어 있습니다. BIC(SWIFT 코드)는 은행을 구분하는 코드로, 한국에서 송금 받을 때 함께 필요합니다.
| 항목 | 쓰는 법 |
|---|---|
| 받는 사람 (Empfänger) | 계약서·청구서에 적힌 이름 그대로. 2025년 10월부터 은행이 이름과 계좌가 맞는지 확인합니다. |
| IBAN | 22자리. BIC는 대부분 자동으로 채워집니다. |
| 금액 | 유로 |
| 송금 사유 (Verwendungszweck) | 가장 중요합니다. 계약번호, 고객번호(Kundennummer), 청구서 번호(Rechnungsnummer) 등 상대가 요구한 번호를 그대로 씁니다. |
독일에서는 한국처럼 받는 쪽이 빼 가는 대신, 계좌 주인이 직접 정기이체를 설정해 매달 정해진 날 자동으로 보내는 경우가 많습니다. 일반 독일 집 월세, 학원비 분납 등에 씁니다.
이체를 신청했는데 처리되지 않으면, 돈이 계좌로 돌아오고 며칠 뒤 이런 편지가 옵니다.
Überweisungs-Rückgabe — den uns eingereichten Überweisungsauftrag konnten wir mangels Deckung nicht ausführen.
대부분 송금 사유(Verwendungszweck)에 계약번호·고객번호를 안 써서 상대가 누구 돈인지 모르거나, 잔고·한도 때문에 이체가 돌아온 경우입니다. 거래 내역과 이체 확인증을 확인하고, 상대에게 확인증을 보내세요.
정기이체(Dauerauftrag)는 내가 설정해서 매달 보내는 것이고, 자동 출금(Lastschrift)은 내가 동의해서 회사가 빼 가는 것입니다. 둘 다 잔고가 모자라면 실행되지 않습니다.
독일·유럽 안 이체는 받는 사람 이름과 IBAN이면 됩니다. 한국처럼 이름이 자동으로 뜨지 않으니 계약서의 이름을 그대로 쓰고, 이름 확인 결과를 꼭 보세요.
이전 글: ② 앱 시작하기 · 다음 글: ④ 한국에서 송금 받기 · 근거: 도이체방크 가격표(2026.10.1), BaFin(받는 사람 확인), 독일 연방은행(실시간 이체)
정보를 보시려면 로그인을 하셔야 합니다.
로그인 하기회사소개 · 본사·지사 위치 · Impressum · 방문상담신청 · 자주하는 질문 · 서비스이용약관 · 개인정보처리방침
Berlin Hauptfiliale Dienstleistungsunternehmen J-Klassik · Inhaber: Bae, Jae Bum · 베를린 본사 소유주: 배재범
서울 제이클래식 주식회사(J KLASSIK co.,Ltd) 대표: 조원자 · 개인정보책임자(CPO) 김민혜 · 데이터보호책임자(DPO) 강승영 · 사업자등록번호 707-87-00403 · 통신판매신고 2016-서울서초-1492호
Copyright (c) 2009-2026 JKLASSIK All Rights Reserved